文 | 蔡明浩
前言
可得利益损失的计算,历来是合同法实务中的疑难问题。具体到租赁经营合同等持续性合同时,出租人一方违约后,承租人所失利益不局限于特定时点,停业期间的经营收益、被迫另觅场地后的租赁价差、场地变动带来的成本变动等因素均持续性地影响承租人实际损失,而该些因素本身又受未来市场供需、经营者决策、政策变化等不可预见、难以量化因素的影响。因此司法实践所面临的问题不在于能否抽象地认定该些因素是否影响可得利益,而在于如何划定赔偿期间、计算基数与证明责任。本文以经营性房屋租赁合同为切入,在归纳既有裁判路径的基础上,区分《民法典合同编通则若干问题的解释》第60条、第61条的适用对象,并尝试探寻相对可预期的、可运用于裁判的计算规则。
裁判分歧的梳理——排列组合下的穷尽探索
假定承租人甲与出租人乙签订了一份长期经营性租赁合同,场地月租金为A1元,承租人甲月均经营净利润为B1元。在合同剩余X个月时,出租人乙违约解除合同并收回房屋,承租人甲积极寻求替代交易,并在经过Y个月后,重新找到合适房屋并签订时长为X个月的租赁合同,该合同租金上涨至A2元,承租人甲的月均经营净利润变为B2元。设问承租人甲的可得利益损失应如何计算?就此,司法实践中存在多种不同认定方式。
认定方式之一为“净利润差额(B2-B1)*合同剩余期间X”。持此种观点的案例包括(2021)最高法民申3260号案与(2021)最高法民申1713号案。[1]前案中法院委托会计师事务所对承租人的营业利益进行鉴定,以此确定月均净利润;后案中年租金与承租人经营利润相关,年保底租金为80万元,法院则据此认定年可得利益为80万元,并对合同剩余期间进行了适当酌减。
认定方式之二为“停业前月均净利润B1*寻求替代交易的合理期间Y”。持此种观点的案例包括(2021)最高法民申1914号案与(2018)最高法民终107号。[2]相关案例明确指出,经营性租赁中承租人的损失主要表现为寻找替代性场所期间不能正常经营的损失。两案中法院均根据司法鉴定结果确定了承租人的月均经营净利润,并根据承租人业态确定了承租人寻求替代交易并重新开业的合理期间。其中,前案裁判对于合理期间的确定进行了更为详细的阐述,认定合理期间包括寻找新场地、重新装修开业、进行宣传直至达到闭店前的经营状态的时间。
认定方式之三为“租金差价(A2-A1)*合同剩余期间X”,持此种观点的案例主要包括(2020)最高法民申1846号案[3],该案二审判决就可得利益的酌定过程进行了极尽周详的说理,对商业风险分配、市场异常变动收益分配、折现率等酌定因素进行了量化,详细论述了量化依据,并进一步根据违约方得利情况对酌定结果进行了校验,殊值一读。
认定方式之四为“租金差价(A2-A1)*寻求替代交易的合理期间Y”,持此种观点的案例包括(2020)京民终148号、(2018)京民终520号。该两案中承租人业态均为转租获利,法院主要根据出租人重新出租案涉房屋的情况确定租金差价,并认为承租人具有减损义务,需要及时寻求类似商业机会以减少损失,故仅判赔寻求替代交易的合理期间内的租金差价损失。在转租业态下,租金差价可以粗略等同于承租人的经营利润,故而此种判赔思路近似于认定方式之二。然而,在(2021)京民申4139号案中,该案中承租人系自用租赁场地,法院根据司法鉴定结果确定了合同剩余期间(约6年)内的全部租金差价,并酌定赔偿其中约10%的金额,从结果上看与判赔合理期间内的租金差价无异,故而也可认为认定方式之四为一种独立的判赔思路。
规范层面的规则探索——方向初定但细节模糊
就司法实践中分歧,《民法典》第584条确立完全赔偿原则,并以可预见性规则限缩赔偿范围;第591条则课以受损方以减损义务,进一步对赔偿范围予以限缩;然而前述原则性规定并不能直接提供明确的裁判路径。《民法典合同编通则解释》第60条、第61条则尝试进行了探索,对于裁判分歧进行了方向性的回应,但在具体问题的适用上仍存在模糊地带。
上下滑动查看更多
首先,《民法典合同编通则解释》第60条明确了租赁经营合同可得利益损失的计算基数为净利润差额。《民法典合同编通则解释理解与适用》就第60条的解读明确提出“如在承包经营、租赁经营合同以及提供服务或劳务的合同中,因一方违约所造成的相应的经营利润损失就属于此类合同纠纷的可得利益损失”,并进一步明确“可以考虑以客观的、能够证明的守约方可以获得的上一年度或近几年平均净利润,或者同类、同区域、同行业的经营者所能够获得的净利润为标准进行计算”。[4]
其次,《民法典合同编通则解释》第61条明确了租赁经营合同可得利益损失的判赔期间为寻找替代交易的合理期限,并明确提出非违约方要求赔偿合同剩余期间内全部净利润损失的,人民法院不予支持。然而,无论是该条款的适用前提“一方不履行支付价款、租金等金钱债务”,还是该条款的法律后果“按照该期限对应的价款、租金等扣除非违约方应当支付的相应履约成本确定合同履行后可以获得的利益”,抑或是《理解与适用》中的解读说明均以承租人违约为典型情形,出租人违约的情形下能否适用尚存疑问。
进而,《民法典合同编通则解释》未明确条款之间的适用关系,直接导致了两方面疑问。其一,就第60条而言,若存在租赁成本以外的因素影响了非违约方的经营利润,那么违约方能否主张依据第1款而非第2-3款确定非违约方的可得利益损失;其二,就第61条而言,若非违约方进行了合理的替代交易后,在剩余合同期间内确实存在租金差价损失,则该部分损失能否依据第60条进行主张。
申言之,《民法典合同编通则解释》在理论层面亦受到挑战。一方面,以净利润为计算基数受到因果关系要件与可预见性原则的挑战,其原因在于,承租人经营利润受到租赁成本之外的众多因素影响,承租人经营利润的提高或降低很可能与租赁成本变化不具有直接因果关系;出租人在缔约之时亦无法预测承租人的具体经营状况,更无法预测承租人寻找替代交易后的经营状况。另一方面,若认为第61条排除了非违约方就剩余合同期内租金差价损失的请求权,则该条规定将违背完全赔偿损失这一原则,理论上难以自洽。

持续性合同可得利益损失计算的应然讨论
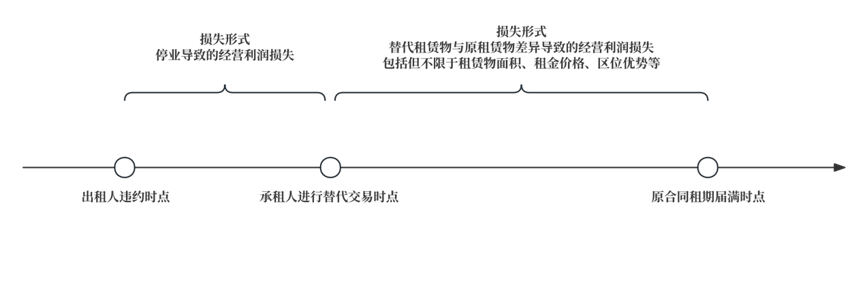
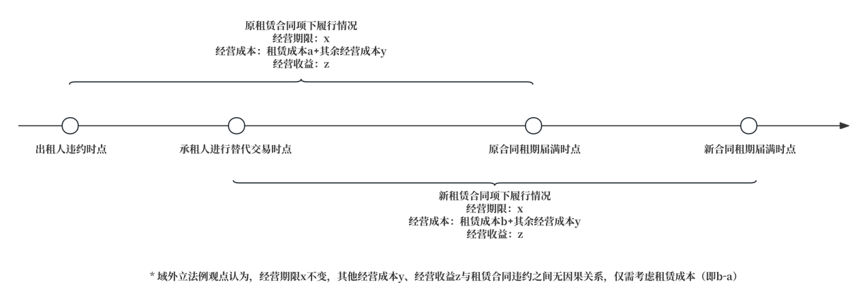
不同于一时性合同(尤其是带有转售目的的买卖合同),持续性合同可得利益的构成受到合同用益性和时间性要素影响,明显更为复杂。就持续性合同而言,除考虑特定时点的单位赔偿金额之外,还需同时确定应予赔偿的时间区间,通过“价”乘以“量”方可得出持续性合同的可得利益损失额。所谓“价”指的是单位期间内受损方实际遭受的可得利益差值;“量”则是指违约方应予赔偿的时间范围,视司法实践观点不同,具体包括寻找替代交易的过渡期间与应予赔偿的合同余期。故笔者通过以下图例对持续性合同的可得利益损失构成予以拆分,分段予以讨论。
(一) 承租人寻找替代交易期间损失的赔偿问题
若类推适用《民法典合同编通则解释》第61条之规范主旨,承租人寻求替代交易期间的可得利益显然应予赔偿。在此前提下,该时间段内的可得利益损失计算存在两个有待确定的问题——“合理期间的确定方式”与“合理期间内可得利益损失的计算基础”。
首先,“进行替代交易的合理期间”的确定具有很强的商业判断属性,仅能交由个案进行具体裁量,但判赔期间应当延长至承租人重新实现稳定经营的时点。围绕“合理期间的确定”,《民法典合同编通则解释》第61条列举了多项考虑因素,包括“合同主体、交易类型、市场价格变化、剩余履行期限等”,该些因素的核心主旨均在于要求非违约方“在商业上无不合理迟延地实施替代交易”。不可否认的是此种认定标准失之抽象,存在极大的自由裁量空间,但商业判断必须依赖个案特定的商业条件作出,商业判断的特点决定了难以提出唯一的、确定的认定标准。域外立法例大多亦采取了类似的立法选择,将“合理性”交由个案裁判决断。[5]在前述因素的基础上,笔者认为判赔期间不应截止于承租人实施替代交易(也即签订新租赁合同)时,而应当延后至承租人能够在新的租赁场地稳定经营时,原因在于承租人需要对新的租赁场地进行装修方可开业,开业后需要一定时间进行宣传方可稳定开展新营业,适当延长判赔期间方可实现对承租人所受损失的完全赔偿。部分司法实践案例亦持类似观点。[6]
其次,就“合理期间内可得利益损失的计算基础”而言,我国司法实践似已形成以经营净利润为计算基础的倾向性意见,[7]但境外立法例的实践亦有借鉴价值。根据《民法典合同编通则解释理解与适用》观点,非违约状态下,承租人需要支出营业成本并获取营业收入,出租人违约后,承租人可以节省营业成本,但相应亦无法获取营业收入,故而承租人所受可得利益损失即为经营净利润(营业收入-营业成本)。然而,从前述计算方式中不难发现,租赁成本只是营业成本的其中一部分,甚至很可能不是营业成本的主要部分,就此,域外立法例观点认为经营净利润受众多因素影响,经营净利润损失数额与租赁合同违约行为之间因果关系较弱。就净利润损失的发生与租赁合同违约之间因果关系而言,域外立法例认为,承租人可以与新出租人签订期限与原合同剩余期限相同的租赁合同,在此情况下,承租人能够经营并获得经营收益的总时长不变,仅是将经营期间相应延后,故而承租人不得就停业期间向出租人主张净利润损失,但能够就重新寻找场地、装修、宣传等额外支出的费用向出租人主张费用损失,并能够就合同剩余期限租金差价向出租人主张可得利益损失。[8]域外立法例观点提供了不同的思考角度,亦可供借鉴。
(二) 实施替代交易后承租人可得利益损失的赔偿问题
根据《民法典合同编通则解释》第61条第2款之文义,承租人似无权主张实施替代交易后的可得利益损失,但笔者认为前述观点实值商榷,故就该部分损失的“可赔偿性”与“计算基数”分别讨论如下。
首先,就可赔偿性而言,笔者认为,若承租人实施替代交易后受有可得利益损失,亦予以赔偿,理由有二。其一,从商业目的的角度来看,长期租赁经营合同的目的即在于锁定未来租赁价格以对抗市场波动,合同双方均让渡未来的潜在收益,以锁定交易预期、分配市场风险。出租方违约将使自身能够以更高的价格出租租赁物,而承租人被迫承担替代交易中更高的租赁价格,因此无论是从承租人事实上受有损失这一事实,还是从诚信原则的角度来看,均应对承租人的损失予以赔偿。其二,从法律适用的角度来看,承租人主张该部分损失亦有解释空间。《民法典合同编通则解释》第61条第2款仅明确非违约方不得主张合同剩余期限内“价款、租金等扣除履约成本”这一净收益损失,但并未否认非违约方主张实施替代交易后“两次交易价格差额”的损失,故而非违约方有权依据《民法典合同编通则解释》第60条第2-3款主张权利。
其次,就“净利润损失计算基数而言”,存在“净利润差额”与“租金差价”两个潜在选择,以前者作为计算基数是更为务实的裁判路径,理由有三。其一,在多数情况下,“净利润差额”与“租金差价”具有等价性。根据替代交易规则的法理,替代租赁物与原租赁物条件应当近似相同,也即地理位置、人流可及性、面积等条件应近似相同,因此理论上更换租赁物不会影响租赁成本以外的营业成本和营业收入,“净利润差额”仅受“租金差价”影响。其二,在原租赁物具有独特性,无法寻求近似相同的替代租赁物的情况下,以“净利润差额”而非“租金差价”计算承租人可得利益损失更能反映承租人真实的可得利益损失情况。其三,在承租人经营净利润低于租金差价的情况下(包括承租人在出租人违约前已陷入亏损的情况),以“净利润差额”作为计算基数更为合理。在此情况下,承租人进行替代交易继续经营将导致其亏损运营,基于减损规则,承租人反而应当不进行替代交易,直接停止营业,出租人应当向承租人赔偿“停业前月均净利润”。当然,鉴于商业实践的丰富性,不排除部分承租人出于维持市场占有率等特殊目的,需要持续进行亏损经营,但在该些情况下,承租人持续营业即可获得难以量化、但切实存在的商业利益,故而在此情况下,不应以完全赔偿损失为由根据“租金差价”确定判赔金额,而仍应以“停业前月均净利润”作为计算基数。
前述情形三在我国司法实践中具有独特的现实意义,在我国房地产行业迅速发展的特殊背景下,租金价格在过去十数年间出现了大幅上涨,若以“租金差价”计算承租人可得利益损失,部分早期签订的租赁合同将出现“天价可得利益损失”,远高于承租人正常经营可得的净利润。诚然,从法理层面而言,市场租金迅速上涨导致的判赔金额畸高问题更适宜通过情势变更制度[9]予以处理,也即尽管租金价格的迅速上涨属于市场波动,但此种市场波动已超出通常商业风险范围,出租人无法预见,按原合同价格履行对出租人亦不公平,出租人可以诉请变更或解除合同。然而,由于情势变更制度本身存在较大自由裁量空间,而我国司法实践中关于情势变更制度的适用实践较少,并未积累充分的判例以限缩自由裁量空间,反而加剧了司法实践减少适用情势变更制度的倾向,故而以“净利润差额”作为计算基数,进而限缩出租人赔偿范围是更为务实的裁判路径。
(三) 承租人未进行替代交易情形下的可得利益损失的赔偿问题
根据《民法典合同编通则解释》第60条第3款规定,非违约方未进行替代交易的情况下,应当以市场价格确定非违约方可得利益损失。具体到租赁经营合同出租人违约的情形,应当根据类似租赁物的市场价格与类似营业的利润情况,推算承租人“经营净利润差额”与“租金差价”,并以二者孰低确定承租人可得利益损失,并在此基础上充分考虑商业风险分配、折现率等因素予以酌减。
首先,就计算基数而言,应当以“经营净利润差额”与“租金差价”孰低确定承租人可得利益损失。若“经营净利润差额”高于“租金差价”,则承租人未进行替代交易的行为构成未尽减损义务,出租人无需就高出“租金差价”部分的经营净利润向承租人承担违约损害赔偿责任;若“停业前经营净利润”低于“租金差价”,则承租人基于减损义务,不应进行替代交易,其可得利益损失的表现形态即为失去本可获取的经营利润,出租人亦应根据“停业前经营净利润”予以赔偿。
其次,就赔偿额的酌减而言,应当充分考虑商业风险分配、折现率等因素,对出租人的赔偿金额予以酌减。在承租人并未实际进行替代交易,无需承担经营风险的情况下,承租人取得的违约损害赔偿金额也应当接近于其无风险经营收益额。换言之,若不基于商业风险分配、折现率等因素对赔偿额予以酌减,则相当于变相将承租人本应承担的经营风险转嫁至出租人,显然并不公平。至于具体的酌减比例,则有赖于出租人与承租人双方对于相关商业数据的充分举证与法官基于此而进行的审慎裁量。
综上,在租赁经营合同中出租人违约的情况下,出租人既应当赔偿承租人在寻找替代交易合理期间内的营业利润损失,也应当赔偿承租人在实施替代交易后存在的可得利益损失或以市场法计算的可得利益损失。在个案中应当充分对比“净利润差额”与“租金差价”的不同救济效果,以更贴近实际损失的计算路径实现完全赔偿。尤其需要警惕的是,在市场租金剧烈上涨的特殊背景下,机械适用“租金差价”可能导致赔偿额畸高,诱发变相惩罚效果,此时以“净利润差额”控制赔偿范围,既是对减损规则的尊重,也是一种务实且契合我国裁判现状的司法智慧。
注释
作者简介
指导合伙人